
Le marché
Le gap d'ouverture, et pourquoi il est presque toujours un artefact
La notion vient des actions, où le marché ferme chaque soir. Sur un contrat à terme qui cote presque sans interruption, la plupart des trous que vous voyez n'ont pas été produits par le marché.
Publié le
Qu'est-ce qu'un gap
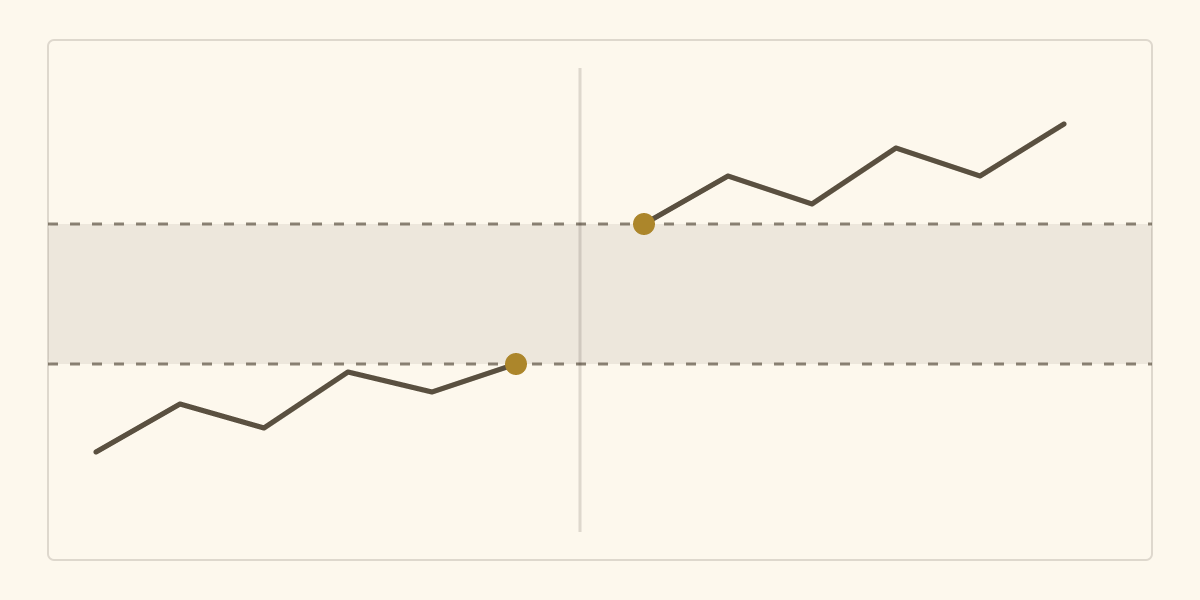
Un gap est un espace de prix que le graphique n'a pas parcouru : la séance s'ouvre à un niveau différent de celui où la précédente s'est close, et aucune transaction n'apparaît entre les deux.
Pourquoi cette notion vient des actions
Sur un marché d'actions, la bourse ferme chaque soir et rouvre le lendemain matin. L'information arrive pendant la fermeture : résultats trimestriels, nouvelles macroéconomiques, événements. À la réouverture, le prix se cale d'un coup sur cette information, et le trou est réel.
C'est dans ce contexte que toute la littérature sur les gaps a été écrite. Lou, Polk et Skouras ont d'ailleurs montré, sur actions, que les rendements de nuit et les rendements de journée se comportent différemment au point que les profits de certaines stratégies s'obtiennent entièrement sur l'une des deux périodes et pas sur l'autre. La séparation nuit-journée est donc une réalité solide, sur actions.
Et pourquoi elle ne se transpose pas aux futures
Le E-mini S&P 500 se négocie du dimanche 18 h au vendredi 17 h, heure de New York, avec une interruption quotidienne. Le marché ne ferme donc pas la nuit : il cote pendant que l'Asie travaille, pendant que l'Europe ouvre, et pendant que les actions américaines sont fermées.
Conséquence directe : il n'existe qu'une seule interruption assez longue pour produire un vrai gap, celle du week-end. Un écart entre la clôture du vendredi soir et la réouverture du dimanche soir est un gap authentique. Tout le reste demande une explication, et elle se trouve presque toujours dans le réglage du graphique.
Comment on l'applique
Les trois faux gaps, par ordre de fréquence
Le graphique réglé sur les heures des actions. C'est le cas le plus courant et le plus invisible. Beaucoup de plateformes affichent par défaut la seule plage 9 h 30 - 16 h 00 heure de New York, celle de la bourse d'actions. Tout ce qui s'est traité en dehors est simplement masqué. Le trou affiché entre la clôture de 16 h et l'ouverture de 9 h 30 le lendemain n'est pas un gap : ce sont dix-sept heures de négociation que vous avez choisi de ne pas voir. Le prix y a circulé continûment, contrat par contrat.
Le changement d'échéance. Quatre fois par an, la bascule d'un contrat vers le suivant produit un décalage qui ressemble exactement à un gap, et qui n'est qu'un changement d'instrument. Le mécanisme est détaillé dansl'article sur le roulement.
L'interruption quotidienne. Elle est courte, mais suffit parfois à produire un écart visible, surtout si une information tombe au mauvais moment. Celui-là est un vrai gap, simplement très petit.
Le contrôle qui prend dix secondes
Avant de bâtir quoi que ce soit sur un gap, vérifiez qu'il existe. Deux gestes suffisent : afficher la plage horaire complète du contrat plutôt que la seule session des actions, et vérifier que vous regardez la même échéance de part et d'autre du trou. Dans la grande majorité des cas, le gap disparaît au premier geste.
Ce qui reste, une fois ce contrôle passé, mérite attention : c'est le gap du dimanche soir, et il porte l'information accumulée pendant les quarante-huit heures de fermeture.
« Tout gap est comblé », et pourquoi cette phrase ne se teste pas
C'est la maxime la plus répétée sur le sujet, et elle est construite pour ne jamais être fausse. Sans borne de temps, un prix finit par repasser à peu près partout : il suffit d'attendre. L'affirmation devient alors vraie et sans contenu.
Une version testable existe, et elle exige trois précisions écrites d'avance : sur quel horizon le comblement est attendu, ce que combléveut dire exactement, toucher le bord ou traverser entièrement, et sur quelletaille minimale de gap on compte. Les statistiques qui circulent omettent presque toujours au moins une de ces trois précisions, et portent généralement sur des actions. Nous n'en citons donc aucune : nous n'en avons trouvé aucune qui soit vérifiable et qui porte sur ce contrat.
Ce qu'on en note dans son journal
Pour qui s'intéresse au gap du week-end, trois colonnes suffisent : sa taille en points, l'heure à laquelle il a été comblé s'il l'a été, et « non comblé » sinon, avec l'horizon que vous vous êtes fixé. Quelques mois de dimanches produisent un échantillon modeste mais honnête, et surtout le vôtre, sur votre contrat. C'est exactement le type de question quele journal permet de trancher et qu'aucune statistique trouvée en ligne ne tranchera à votre place.
Points positifs et points négatifs
Ce que la notion a pour elle
- Elle est objective. Un gap existe ou n'existe pas, sans jugement, une fois la plage horaire correctement affichée.
- Le gap du week-end est un repère réel, et il concentre l'information de deux jours d'actualité.
- Le contrôle qui l'authentifie est immédiat et ne demande aucun outil.
- La distinction nuit-journée est solidement documentée sur actions, ce qui donne à la notion un fondement réel, même s'il ne se transpose pas tel quel.
Ce qu'on lui reproche à raison
- La plupart des gaps visibles n'existent pas. Ils viennent du réglage horaire du graphique ou du changement d'échéance, et rien ne le signale.
- La notion est importée des actions, où elle décrit une fermeture quotidienne de seize heures qui n'a pas d'équivalent ici.
- La maxime du comblement n'est pas testable telle qu'elle est énoncée, et devient triviale sans borne de temps.
- Le travail cité porte sur des actions. Nous ne le transposons pas au mini S&P et n'en tirons aucun chiffre.
- Nous ne publions aucune statistique. Nous n'avons mesuré aucun taux de comblement et n'en avançons aucun.
En un paragraphe
Sur un contrat qui cote du dimanche soir au vendredi soir, le seul gap authentique et régulier est celui du week-end. Les autres trous viennent d'un graphique réglé sur les heures de la bourse d'actions, ou d'un changement d'échéance, et dans les deux cas le prix a circulé sans discontinuité. Le contrôle prend dix secondes, avant toute interprétation. Quant à l'idée que tout gap est comblé, elle n'a de contenu que si l'on précise d'avance l'horizon, la définition du comblement et la taille minimale retenue.
Pour aller plus loin
- Les sessions, pour la plage horaire réelle du contrat.
- Le roulement, l'autre producteur de faux gaps.
- L'imbalance, un trou d'une autre nature, à l'intérieur de la séance.
- Le contrat future, dont les horaires expliquent tout ce qui précède.
- Support et résistance, pour les niveaux que laisse un gap.
Sources
- CME Group, horaires de négociation du contrat E-mini S&P 500 futures : du dimanche 18 h au vendredi 17 h, heure de New York, avec une interruption quotidienne. C'est le fait sur lequel repose l'essentiel de cet article. Consulté le 24 septembre 2026.cmegroup.com
- Lou D., Polk C., Skouras S., « A tug of war: Overnight versus intraday expected returns », Journal of Financial Economics, 2019, vol. 134, nº 1, p. 192-213. Les auteurs documentent que, pour les quatorze stratégies étudiées, les profits sont réalisés soit entièrement pendant la nuit, soit entièrement pendant la séance, généralement de signes opposés entre les deux composantes. ⚠️ Texte intégral non consulté, la notice de l'éditeur étant payante : seuls les résultats figurant au résumé sont repris. ⚠️ Étude portant sur des actions, non sur des contrats à terme : elle est citée pour établir que la séparation nuit-journée est réelle, et non pour en tirer une conclusion sur le mini S&P.doi.org
- ⚠️ Aucune statistique de comblement n'est citée, et c'est délibéré.Les chiffres qui circulent portent sur des actions, ne précisent généralement ni l'horizon, ni la définition du comblement, ni la taille minimale retenue. Nous n'en avons trouvé aucun qui soit vérifiable pour le mini S&P.
Le trading comporte un risque de perte en capital. Ce contenu est pédagogique et ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Trader 360 n'est pas un service de signaux et ne promet aucun résultat.Une question sur cet article ?