
Le marché
Support et résistance : ce qui les fabrique vraiment
La notion la plus enseignée du trading est aussi la plus mal justifiée : on la présente comme une mémoire du marché. Il existe une explication plus simple, et elle a été mesurée sur des ordres réels.
Publié le
Qu'est-ce qu'un support, qu'est-ce qu'une résistance
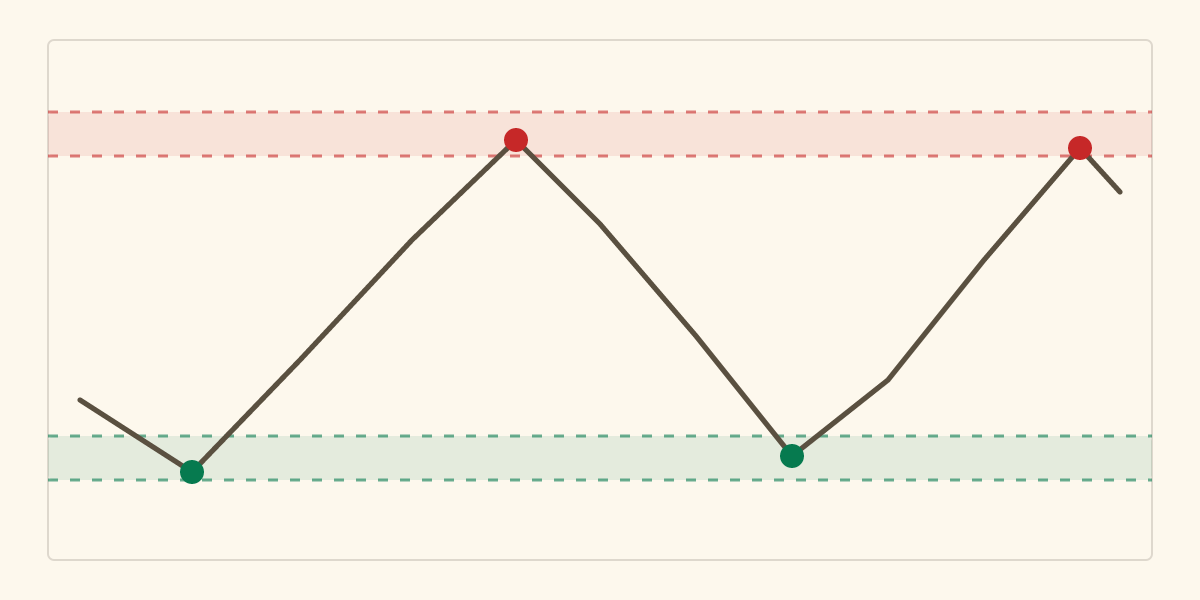
Un support est un niveau de prix où la baisse a déjà été stoppée plusieurs fois par le passé ; une résistance en est le miroir à la hausse. Ce sont deszones, pas des lignes parfaites, où l'offre et la demande se sont déjà équilibrées. On les repère en observant les endroits où le prix a rebondi ou buté à plusieurs reprises, et plus un niveau a été testé, plus il attire l'attention des intervenants.
L'explication circulaire, et pourquoi elle ne suffit pas
La justification habituelle est que le marché « se souvient » de ces niveaux. Elle tourne en rond : le niveau compte parce qu'on le regarde, et on le regarde parce qu'il compte. Formulée ainsi, elle ne se teste pas et n'explique rien.
Il existe une explication plus concrète, et elle a été mesurée. Carol Osler a travaillé sur un jeu de données rare : près de 9 700 ordres conditionnels, très précisément 9 667, placés chez une grande banque de marché entre le 1er septembre 1999 et le 11 avril 2000, sur trois paires de devises. Ces ordres n'étaient pas simulés : ce sont des ordres réels de clients, avec leur prix d'exécution demandé.
Le résultat est net. Les ordres ne se répartissent pas uniformément sur les prix : ils se concentrent autour des chiffres ronds. Et surtout, les deux types d'ordres ne se logent pas au même endroit. Les ordres de prise de bénéfice s'accumulent sur le chiffre rond, tandis que les ordres stop se placent juste au-delà : un stop à l'achat un peu au-dessus du chiffre rond, un stop à la vente un peu en dessous.
Deux effets opposés, à quelques points d'écart
Cette géographie explique les deux comportements que les praticiens attribuent depuis toujours aux supports et résistances, sans avoir besoin d'invoquer une mémoire collective.
Le ralentissement. Les prises de bénéfice groupées sur le chiffre rond sont des ordres qui vont à l'encontre du mouvement en cours : elles vendent dans une hausse, achètent dans une baisse. Le niveau agit donc comme une barrière partiellement réfléchissante, selon les termes de l'auteure.
L'accélération. Juste derrière, les stops font exactement l'inverse : ils vont dans le sens du mouvement. Une fois le niveau franchi, ils se déclenchent en chaîne et amplifient le déplacement. C'est pourquoi un franchissement ressemble si souvent à une rupture de digue.
Les deux mécanismes se succèdent sur quelques points, ce qui explique aussi pourquoi le voisinage immédiat d'un niveau est la zone la plus désagréable à traiter.
Comment on l'applique
Tracer des zones, et peu de zones
Si la cause est un regroupement d'ordres, alors un niveau est par nature épais. Tracer un trait au point exact d'un ancien plus haut donne une fausse précision : le regroupement s'étale, et le prix peut dépasser de quelques points sans que rien ne soit invalidé.
Deux conséquences pratiques. D'abord, une zone se dessine avec une épaisseur, idéalement calibrée sur la volatilité du moment plutôt qu'au jugé : l'ATRdonne cette échelle. Ensuite, mieux vaut trois zones qu'on surveille que quinze qu'on subit. Un graphique couvert de lignes garantit qu'une ligne se trouvera toujours à proximité du prix, ce qui revient à ne rien avoir tracé.
Où placer son stop, et l'erreur que l'étude éclaire
Le conseil traditionnel est de placer le stop « juste derrière le niveau ». L'étude d'Osler note que les praticiens recommandent effectivement cela, et que c'est précisément là que les stops se concentrent. Le lecteur en tire ce qu'il veut, mais la conclusion s'impose : mettre son stop à l'endroit le plus prévisible du graphique revient à se placer dans la zone où une accélération est le plus probable.
Cela ne veut pas dire qu'il faut placer son stop n'importe où ailleurs. Cela veut dire que la distance doit venir de la volatilité et de la taille de position acceptable, pas du dessin. Le calcul est détaillé dansl'article sur le money management, et la règle vaut d'autant plus en environnement de prop firm, où unelimite de perte s'ajoute.
Le piège du roulement
Sur les futures, une zone tracée avant un changement d'échéance ne vaut plus rien : les deux contrats ne cotent pas au même niveau, et la ligne reste affichée à un endroit qui n'a plus de sens. Le réflexe est de refaire ses zones après chaque bascule, comme l'expliquel'article sur le roulement.
Ce qu'on en note dans son journal
Une colonne binaire : l'entrée s'est-elle faite à proximité immédiate d'une zone, ou loin d'elle ? Après quelques dizaines de trades, comparez. Beaucoup découvrent que leurs entrées près des zones sont celles qui les font sortir le plus souvent au mauvais moment, ce qui est cohérent avec le mécanisme décrit. Le dispositif est décrit dans l'article sur le journal.
Points positifs et points négatifs
Ce que la notion a pour elle
- Elle repose sur un mécanisme identifié, et non sur une mémoire supposée du marché. Le regroupement des ordres a été mesuré sur des ordres réels.
- Elle explique deux comportements opposés avec une seule cause, le ralentissement avant et l'accélération après, ce que peu de notions techniques réussissent.
- Elle ne demande aucun calcul ni réglage. Rien à sur-ajuster, pas de période à choisir.
- Elle donne un vocabulaire commun. Décrire une séance en termes de zones rend un journal relisible des semaines plus tard.
Ce qu'on lui reproche à raison
- Elle est subjective au tracé. Deux personnes devant le même graphique ne posent pas les mêmes zones, et chacune trouve les siennes évidentes après coup.
- Elle se valide rétrospectivement. Sur un historique, on voit les niveaux qui ont tenu et pas ceux qu'on aurait tracés à tort.
- La preuve disponible porte sur le change, pas sur les indices, et sur une période de sept mois en 1999-2000. L'auteure écrit elle-même que, faute de données comparables, il n'est pas possible de prouver que ces schémas sont représentatifs de l'ensemble des ordres conditionnels.
- Le marché a changé depuis. La négociation électronique et automatisée s'est généralisée après la période étudiée. Le mécanisme reste plausible, sa mesure date.
- Nous ne publions aucune statistique. Nous n'avons mesuré aucun taux de tenue de zone et n'en avançons aucun.
En un paragraphe
Un support ou une résistance n'est pas un souvenir, c'est un endroit où des ordres se regroupent. Sur des ordres réels, les prises de bénéfice se concentrent sur les chiffres ronds et les stops juste au-delà, ce qui produit un ralentissement avant le niveau et une accélération après. D'où trois règles : tracer des zones et non des traits, en tracer peu, et ne pas déduire du dessin la distance de son stop, qui doit venir de la volatilité et de la taille acceptable.
Pour aller plus loin
- La liquidité, l'autre moitié du même mécanisme, vue côté stops.
- Le break of structure, une manière de nommer la cassure de ces niveaux.
- Tendance et range, où ces zones ne jouent pas le même rôle.
- Le roulement, qui invalide les zones tracées.
- Le retracement de Fibonacci, une autre manière de poser des niveaux, et d'où viennent vraiment ses valeurs.
- Le money management, pour la distance de stop.
Sources
- Osler C. L., « Currency Orders and Exchange-Rate Dynamics: Explaining the Success of Technical Analysis », Federal Reserve Bank of New York Staff Reports, nº 125. Version librement accessible du travail publié sous le titre « Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis », The Journal of Finance, 2003, vol. 58, nº 5, p. 1791-1819. Texte intégral consulté. Le jeu de données comprend 9 667 ordres conditionnels placés chez une grande banque de marché du 1er septembre 1999 au 11 avril 2000, sur dollar-yen (43 %), euro-dollar (33 %) et dollar-livre (24 %) ; taille moyenne 5,8 millions de dollars, médiane 3,0 millions, environ 92 nouveaux ordres par jour. L'auteure établit que les ordres de prise de bénéfice se regroupent sur les chiffres ronds et les ordres stop juste au-delà, et en tire l'explication du ralentissement puis de l'accélération du prix. Elle précise que, faute de données comparables accessibles aux chercheurs, il n'est pas possible de prouver que ces schémas sont représentatifs de l'ensemble des ordres conditionnels.newyorkfed.org
- Rubrique « culture de marché » du brief quotidien Trader 360, notion « Support et résistance », publiée le 21 septembre 2026 et archivée sur la branche
donnees-culture. Premier temps de cet article.
Le trading comporte un risque de perte en capital. Ce contenu est pédagogique et ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Trader 360 n'est pas un service de signaux et ne promet aucun résultat.Une question sur cet article ?