
Les indicateurs
L'ATR : mesurer la volatilité pour placer son stop
C'est le seul indicateur de cette rubrique qui ne prétend pas prédire. Il mesure de combien le prix bouge habituellement, ce qui sert directement à décider où placer un stop et combien de contrats prendre.
Publié le
Qu'est-ce que l'ATR
L'ATR, pour average true range ou amplitude vraie moyenne, est la moyenne de l'amplitude des dernières bougies, généralement quatorze. Il répond à une question et à une seule : de combien cet instrument bouge-t-il habituellement sur une bougie ?
Introduit par J. Welles Wilder dans New Concepts in Technical Trading Systemsen 1978, il partage son auteur avec le RSI et s'en distingue sur un point essentiel : il ne produit aucun signal, ni seuil, ni croisement, ni divergence. C'est un instrument de mesure.
Ce que veut dire « vraie » amplitude
Le mot compte, parce qu'il désigne la seule subtilité du calcul et qu'il résout un problème réel.
L'amplitude naïve d'une bougie est la distance entre son haut et son bas. Cette mesure échoue dès qu'un écart de cotation sépare deux bougies : si le marché rouvre bien au-dessus de la clôture de la veille, la bougie peut être minuscule alors que le prix a énormément bougé depuis la dernière fois qu'on l'a regardé.
L'amplitude vraie corrige cela en retenant la plus grande des trois distances suivantes : du haut au bas de la bougie, du haut à la clôture précédente, et du bas à la clôture précédente. Les deux dernières ne servent que lorsqu'un écart existe, et elles le comptabilisent alors dans l'amplitude.
C'est ce qui rend l'ATR utilisable sur les futures, où les séances se succèdent avec des interruptions et oùles écarts d'ouverture sont fréquents. Une mesure de volatilité qui ignorerait ces écarts sous-estimerait le risque exactement les jours où il est le plus élevé.
Comment on l'applique
Placer un stop à une distance qui a un sens
C'est son usage principal et il repose sur une idée simple : un stop doit être assez loin pour ne pas être touché par le bruit ordinaire de l'instrument, et assez proche pour que la perte reste dimensionnée.
Un stop placé à une fraction d'ATR sera touché par le mouvement normal, sans qu'aucune hypothèse n'ait été démentie. C'est la cause mécanique de la sensation d'être « chassé du marché » : le stop était à l'intérieur du bruit. À l'inverse, un stop à plusieurs ATR est rarement touché mais coûte cher quand il l'est.
Aucun multiple n'est recommandé ici, et il faut dire pourquoi : le bon multiple dépend de votre méthode, de votre horizon et de votre taux de réussite, trois quantités personnelles. Ce qui est défendable en revanche, c'est la démarche : mesurez dans votrejournal la distance de vos stops exprimée en ATR, séparez les trades sortis au stop de ceux sortis autrement, et regardez à partir de quelle distance vos stops cessent d'être touchés par du bruit. Cette distance est la vôtre.
Faire le pont avec la taille de position
C'est ici que l'ATR devient le plus utile, et c'est le lien que peu d'articles font. L'enchaînement est le suivant, dans cet ordre :
- L'ATR donne la distance à laquelle le stop doit se trouver pour échapper au bruit.
- Cette distance, multipliée par la valeur du point, donne le risque d'un contrat.
- Le risque autorisé par trade, divisé par ce montant, donne le nombre de contrats. Ce risque autorisé se déduit de votre perte maximale, comme l'explique l'article sur le money management.
La conséquence de cet enchaînement est un comportement que peu de traders adoptent spontanément : quand la volatilité monte, la taille descend. L'ATR augmente, donc le stop s'éloigne, donc le nombre de contrats diminue à risque constant. C'est l'inverse du réflexe habituel, qui consiste à prendre plus quand ça bouge parce que les occasions paraissent plus belles.
Le rapporter au prix, sinon il ne se compare à rien
Piège rarement signalé. L'ATR s'exprime dans l'unité du prix. Un ATR de 30 points ne veut rien dire sans savoir sur quel instrument et à quel niveau de prix.
Pour comparer une période à une autre, ou un instrument à un autre, il faut rapporter l'ATR au prix, ce qui donne une amplitude en pourcentage. Un ATR de 30 points sur un contrat à 6 000 vaut 0,5 % ; le même ATR de 30 points sur un contrat à 2 000 vaut 1,5 %, soit une volatilité trois fois supérieure. Sans cette normalisation, la phrase « l'ATR est plus élevé qu'il y a trois ans » peut être vraie alors que la volatilité a baissé, simplement parce que le prix a monté.
Lire son évolution, pas sa valeur
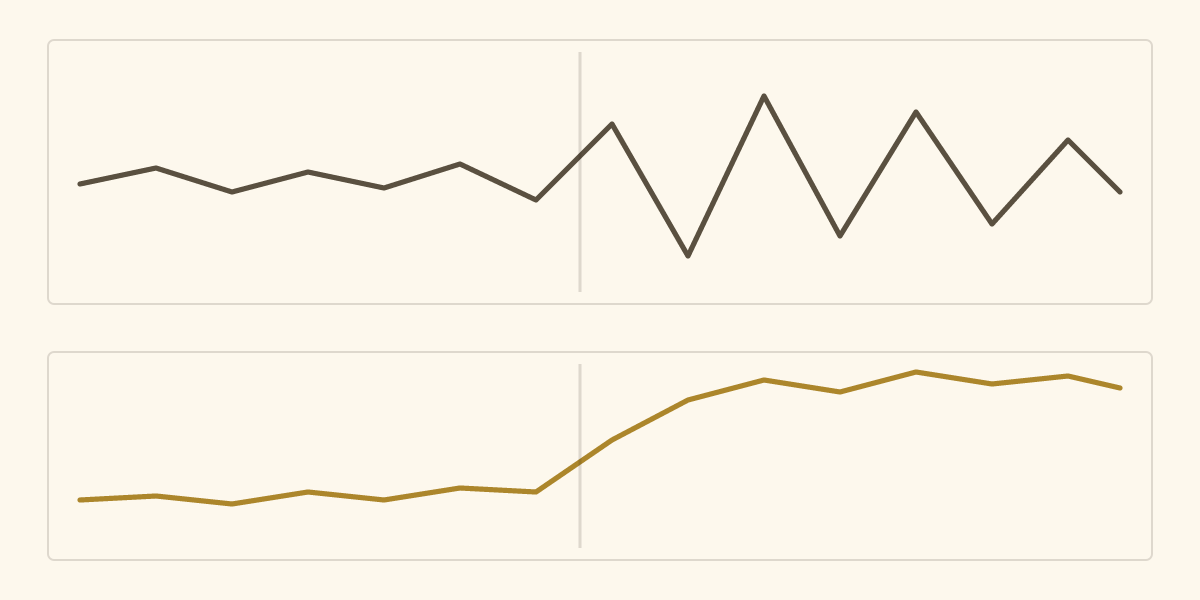
Une valeur d'ATR isolée n'apprend rien. Ce qui informe, c'est sa comparaison avec son habitude récente. Un ATR nettement inférieur à sa moyenne des dernières semaines signale une phase de compression, un ATR nettement supérieur signale une phase agitée.
Attention toutefois à ce que cette lecture n'autorise pas. Une compression n'annonce pas une sortie, et encore moins son sens. Elle indique seulement que si un mouvement survient, il partira d'une base étroite. Passer de ce constat à une prévision est exactement le pas que cet indicateur ne permet pas de franchir.
Points positifs et points négatifs
Ce qu'il a pour lui
- Il ne prétend rien prédire. C'est sa plus grande qualité. Il n'y a pas de signal à sur-interpréter, pas de seuil conventionnel à confondre avec une loi, pas de divergence à chercher.
- Il gère correctement les écarts de cotation, ce qui le rend adapté aux marchés à séances interrompues.
- Il alimente directement une décision chiffrée, celle de la taille de position. C'est le seul indicateur de cette rubrique dont la sortie entre dans un calcul plutôt que dans un jugement.
- Il se prête mal à l'optimisation. Comme il ne produit pas de signal, il n'y a pas de résultat à améliorer en changeant sa période, donc peu de risque de sélectionner un réglage sur le passé.
Ce qu'on lui reproche à raison
- Il regarde en arrière. Il décrit la volatilité passée. Une publication économique peut multiplier l'amplitude en une minute sans que l'ATR l'ait annoncé.
- Il réagit lentement. Une moyenne sur quatorze périodes met du temps à intégrer un changement de régime, donc il sous-estime la volatilité au début d'une phase agitée, c'est-à-dire au pire moment.
- Ses valeurs ne se comparent pas sans être rapportées au prix.
- Il ne dit rien du sens, et on ne lui demande pas de le dire, mais cela mérite d'être rappelé à ceux qui cherchent un signal partout.
- Nous ne publions aucune statistique issue de notre journal sur les multiples d'ATR, ni distance optimale de stop.
En un paragraphe
L'ATR est l'indicateur le plus utile de cette rubrique parce qu'il est le seul qui ne cherche pas à deviner. Il répond à une question précise, de combien ça bouge habituellement, et cette réponse entre directement dans le calcul d'un stop puis d'une taille de position. Ses deux limites tiennent à sa nature : il décrit le passé et réagit avec retard. Rapportez-le au prix pour le comparer, et acceptez que la taille diminue quand la volatilité monte.
Pour aller plus loin
- Le money management, qui transforme cette mesure en nombre de contrats.
- Les bandes de Bollinger, l'autre manière de mesurer la volatilité.
- Le RSI, du même auteur, mais qui signale au lieu de mesurer.
- Le volume, l'autre donnée de contexte non directionnelle.
- Le drawdown maximal, la contrainte qui borne le risque par trade.
Sources
- Wilder J. W., New Concepts in Technical Trading Systems, Trend Research, 1978. Ouvrage d'origine de l'amplitude vraie et de sa moyenne, ainsi que de la période de quatorze par défaut. La définition de l'amplitude vraie comme la plus grande des trois distances, haut-bas, haut-clôture précédente et bas-clôture précédente, en est issue.
Le trading comporte un risque de perte en capital. Ce contenu est pédagogique et ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Trader 360 n'est pas un service de signaux et ne promet aucun résultat.Une question sur cet article ?