
Les indicateurs
Le volume : ce qu'il mesure, et les deux pièges qui le faussent
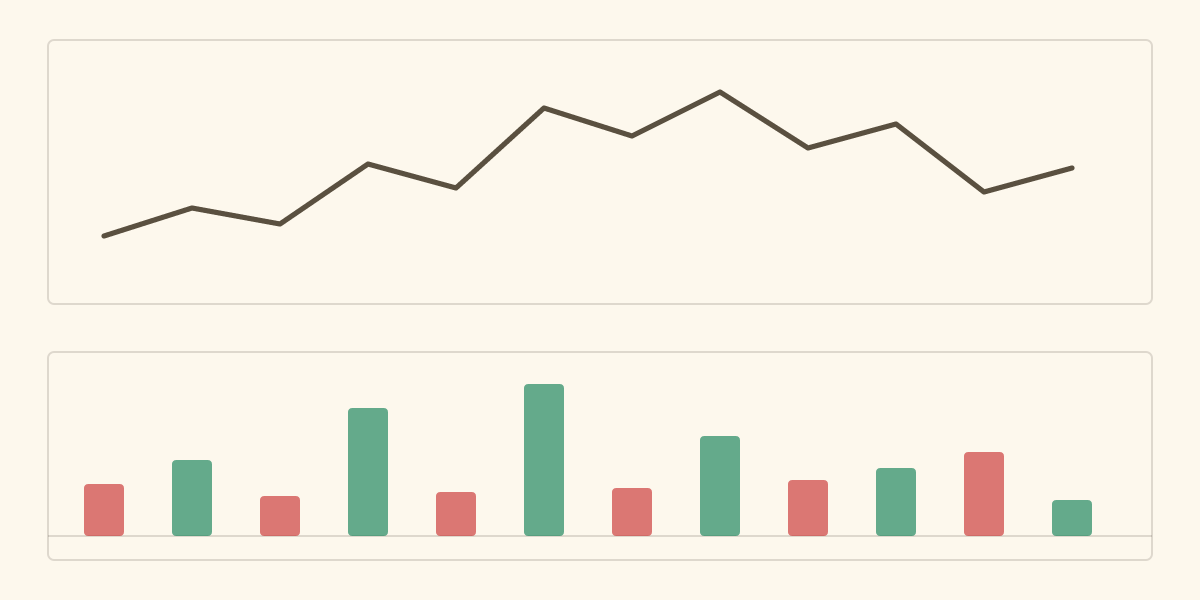
C'est la seule donnée du graphique qui ne soit pas un prix. Elle mesure une activité, pas une direction, et deux malentendus courants lui font dire des choses qu'elle ne dit pas.
Publié le
Qu'est-ce que le volume
Le volume est le nombre de contrats échangés pendant une période donnée. Sur une bougie d'une minute, c'est le nombre de contrats qui ont changé de mains durant cette minute.
Première précision, et elle écarte le malentendu le plus répandu : chaque transaction a un acheteur et un vendeur. Un volume élevé ne signifie donc pas que « les acheteurs sont plus nombreux que les vendeurs », puisque les deux quantités sont égales par construction. Le volume mesure l'intensité de l'activité, jamais son sens.
Volume et position ouverte, deux choses différentes
C'est la distinction qui manque dans presque tous les articles sur le sujet, et elle est propre aux futures.
Le volume compte les transactions. La position ouvertecompte les contrats qui existent encore, c'est-à-dire ceux qui n'ont pas été soldés. Les deux racontent des histoires distinctes : une séance très active où chacun solde ce qu'il avait produit un volume élevé et une position ouverte en baisse ; une séance où de nouveaux intervenants prennent position produit un volume élevé et une position ouverte en hausse.
Formulé autrement : le volume dit combien on s'est agité, la position ouverte dit si de l'engagement s'est ajouté ou retiré. Un mouvement accompagné d'un volume élevé mais d'une position ouverte en baisse est très probablement un mouvement de sortie, pas une prise de position nouvelle. Le second chiffre est publié avec un jour de décalage, ce qui le rend inutilisable en intraday mais précieux pour lire la veille.
Comment on l'applique
Toujours en relatif, jamais en absolu
Un volume de dix mille contrats ne veut rien dire tant qu'on ne sait pas à quoi le comparer. Et la comparaison la plus évidente, celle avec la bougie précédente, est la moins informative de toutes, parce que le volume suit un cycle horaire très marqué.
La comparaison qui a du sens est celle avec le même moment des séances précédentes. Le volume d'une bougie de 15 h 35 se compare au volume habituel de 15 h 35, pas à celui de 12 h 10. Une séance affiche presque toujours la même forme : forte activité à l'ouverture, creux en milieu de journée, reprise à la clôture des marchés de référence. Sans cette correction horaire, on conclut à une activité anormale à chaque ouverture, ce qui est le fonctionnement ordinaire.
La plupart des plateformes proposent un volume rapporté à sa moyenne à la même heure. Si la vôtre ne le fait pas, la règle de secours est simple : ne comparez que des bougies de la même tranche horaire.
Les deux lectures qui tiennent
Un mouvement sans volume mérite de la prudence. Un déplacement de prix qui se fait avec peu de contrats échangés a demandé peu d'engagement pour se produire, donc peu d'engagement pour être défait. Cela n'en fait pas un faux mouvement, cela indique qu'il tient à moins de choses.
Un pic de volume marque un moment, pas une direction. Un volume exceptionnel signale qu'il s'est passé quelque chose à cet endroit : une publication, une sortie de zone, un déclenchement de stops en cascade. Le niveau de prix concerné devient une référence pour la suite, parce que beaucoup d'intervenants y ont traité. Mais le pic lui-même ne dit pas si le mouvement continue ou s'arrête, et les deux arrivent.
Le piège du report d'échéance
Celui-là fausse les chiffres quatre fois par an, et rien à l'écran ne le signale.
Le volume des futures est publié par échéance. Pendant la semaine de report, l'activité se répartit progressivement entre le contrat qui expire et le suivant. Si votre graphique affiche encore l'ancienne échéance, vous verrez un volume qui s'effondre et vous conclurez à un désintérêt du marché, alors que l'activité a simplement déménagé. Si vous regardez déjà la nouvelle, vous verrez un volume anormalement faible les jours précédant le basculement.
La vérification prend dix secondes et doit devenir un réflexe de la mi-mars, mi-juin, mi-septembre et mi-décembre : comparer le volume des deux échéances et travailler sur celle qui porte le plus d'activité. C'est le même contrôle que celui décrit dansl'article sur le VWAP, pour la même raison : un indicateur calculé sur le volume hérite de tous ses défauts.
Ce qu'on en note dans son journal
Une colonne suffit, et elle est relative : le volume de la bougie d'entrée rapporté à son habitude horaire, en trois catégories, faible, normal, élevé. Après quelques dizaines de trades, comparez le résultat moyen des trois groupes. C'est la seule manière de savoir si le volume vous apporte quelque chose, etle journal est le seul endroit où cette question se tranche.
Points positifs et points négatifs
Ce qu'il a pour lui
- C'est une donnée, pas un calcul. Contrairement à tous les autres indicateurs de cette rubrique, le volume n'est dérivé de rien : il est compté par la bourse. Il n'a ni période à choisir, ni formule à régler, donc rien à sur-ajuster.
- Il est disponible et fiable sur les futures. Les contrats se traitent sur une bourse centralisée, donc le volume affiché est le volume réel. Ce n'est pas le cas sur des marchés fragmentés ou de gré à gré, où le volume visible n'est qu'une partie du total.
- Il donne un contexte que le prix ne donne pas. Deux bougies identiques en apparence n'ont pas la même signification si l'une a demandé dix fois plus de contrats que l'autre.
Ce qu'on lui reproche à raison
- Il ne dit rien du sens. Répété parce que c'est l'erreur la plus commune. Acheteurs et vendeurs sont égaux en nombre de contrats, toujours.
- Il est cyclique, donc trompeur en absolu. Sans correction horaire, il désigne l'ouverture comme un événement exceptionnel tous les jours.
- Il est faussé pendant le report, et le graphique ne prévient pas.
- Sa valeur prédictive n'est pas établie. La relation entre volume et variation de prix est étudiée depuis longtemps, mais savoir qu'une relation existe ne dit pas qu'elle est exploitable après coûts. Sur la profitabilité des règles techniques en général, la revue la plus complète du domaine conclut que la plupart des travaux positifs souffrent de défauts de méthode, à commencer par la sélection des règles après coup.
- Nous ne publions aucune statistique. Nous n'avons mesuré aucun taux de réussite associé au volume et n'en avançons aucun.
En un paragraphe
Le volume est une bonne donnée de contexte et un mauvais signal. Lu en relatif, à heure comparable, il indique si un mouvement a mobilisé beaucoup ou peu d'engagement, ce qui est une information réelle. Lu en absolu, ou interprété comme une mesure de rapport de force entre acheteurs et vendeurs, il induit en erreur. Et quatre fois par an, pendant le report, il faut vérifier qu'on regarde la bonne échéance avant d'en conclure quoi que ce soit.
Pour aller plus loin
- Le VWAP, qui pondère les prix par ce volume et hérite de ses défauts.
- Les moyennes mobiles, pour ce que la recherche dit des règles techniques.
- Les bandes de Bollinger, autre enveloppe construite sur une moyenne.
- L'ATR, la mesure de volatilité qui, elle, sert directement au dimensionnement.
- Tenir un journal, pour mesurer chez soi.
Sources
- Karpoff J. M., « The Relation Between Price Changes and Trading Volume: A Survey »,The Journal of Financial and Quantitative Analysis, 1987, vol. 22, nº 1, p. 109-126. Revue de référence sur la relation entre variations de prix et volume échangé. ⚠️ Article non consulté directement, la notice de l'éditeur ne publiant pas de résumé accessible : il est cité pour situer la littérature, et aucun de ses résultats chiffrés n'est repris ici.doi.org
- Park C.-H., Irwin S. H., « What Do We Know About the Profitability of Technical Analysis? », Journal of Economic Surveys, 2007, vol. 21, nº 4, p. 786-826. Sur 95 études modernes recensées, 56 concluent positivement sur les stratégies techniques, 20 négativement et 19 de manière mitigée ; les auteurs relèvent que la plupart des travaux souffrent de problèmes de méthode, notamment la sélection des règles après coup et l'estimation des coûts de transaction.doi.org
Le trading comporte un risque de perte en capital. Ce contenu est pédagogique et ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Trader 360 n'est pas un service de signaux et ne promet aucun résultat.Une question sur cet article ?