
Les indicateurs
Le VWAP : ce qu'il mesure, et ce qu'il ne dit pas
Un prix moyen pondéré par les volumes, remis à zéro à chaque séance. C'est une référence d'exécution avant d'être une ligne sur un graphique, et c'est ce qui explique à la fois son utilité et ses angles morts.
Publié le
Qu'est-ce que le VWAP
VWAP est l'abréviation de volume weighted average price, prix moyen pondéré par les volumes. Sur une séance, c'est la somme des prix multipliés par les volumes échangés à ces prix, divisée par le volume total. Formulé autrement : le prix moyen réellement payé depuis l'ouverture, où un échange de 500 contrats compte cinq cents fois plus qu'un échange d'un contrat.
La formule retenue par la plupart des plateformes, dont TradingView, utilise le prix typique de chaque bougie, c'est-à-dire la moyenne du haut, du bas et de la clôture. Les deux cumuls, celui des prix multipliés par les volumes et celui des volumes, sont remis à zéro au début de chaque séance. C'est la caractéristique qui le distingue d'une moyenne mobile, et la source de la plupart des malentendus à son sujet.
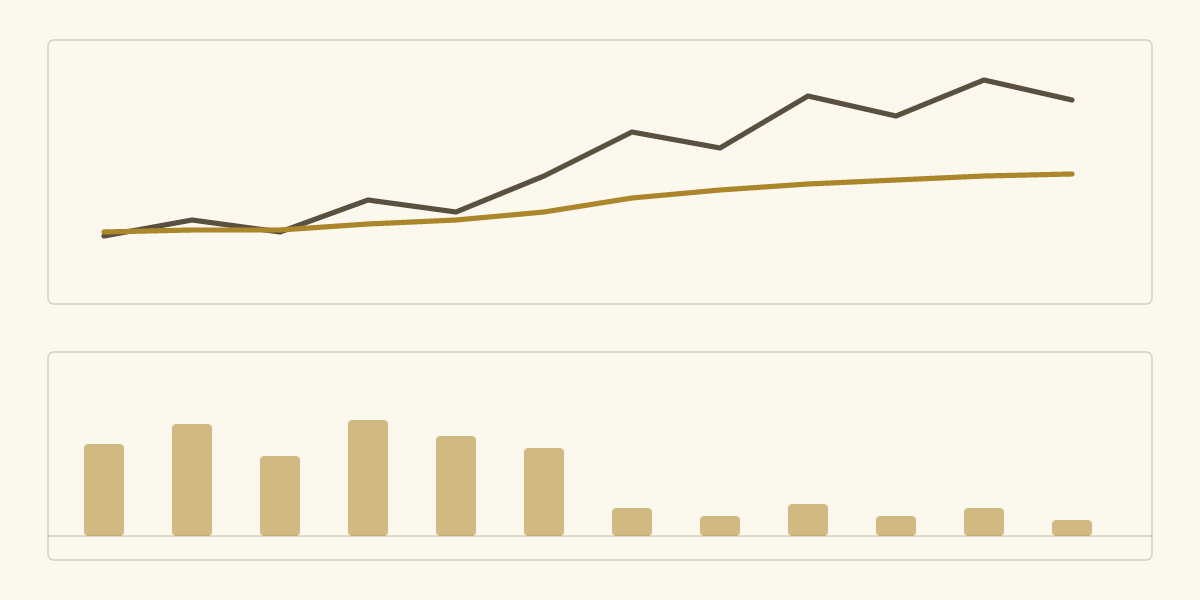
Deux différences avec une moyenne mobile classique, et elles comptent toutes les deux. La première : le VWAP est pondéré par les volumes, donc une mèche sans volume à trois heures du matin ne le déplace presque pas, là où une moyenne mobile en tiendrait pleinement compte. La seconde : il n'a pas de mémoire au-delà de la séance. À 9 h 31, un VWAP contient une minute d'information.
Ce n'est pas un indicateur inventé pour les graphiques. Le CME calcule certains prix de référence, utilisés notamment pour l'exercice et l'assignation d'options, comme des VWAP sur une fenêtre définie à l'avance : pour les indices actions, le VWAP du contrat de première échéance sur les trente dernières secondes avant 16 h 00 heure de New York. Des exécutions réelles, avec des conséquences comptables réelles, sont donc évaluées à l'aune d'un VWAP. C'est la raison de fond pour laquelle cette ligne intéresse les intervenants qui traitent de gros volumes : c'est la référence à laquelle leur propre exécution est comparée.
Comment on l'applique
Vérifier d'abord quelle séance sert de remise à zéro
C'est le premier réglage et c'est celui qu'on oublie. Sur les futures, deux définitions de séance coexistent : la séance électronique complète, qui ouvre à 18 h 00 heure de New York la veille, et la séance de bourse américaine, qui ouvre à 9 h 30. Le VWAP calculé sur l'une n'a pas la même valeur que le VWAP calculé sur l'autre, et l'écart entre les deux peut atteindre plusieurs points sur l'ES.
Conséquence pratique : votre VWAP n'est pas celui de votre voisin si vos modèles de séance diffèrent. Avant de parler d'un niveau avec quelqu'un d'autre, ou de reprendre un niveau lu quelque part, il faut savoir sur quelle séance il a été calculé. C'est la première chose à écrire une fois pour toutes dans son plan, et à ne plus changer : un VWAP dont l'ancrage bouge d'un jour à l'autre ne mesure plus rien de comparable.
Ne pas s'en servir dans les premières minutes
Juste après la remise à zéro, le cumul de volume est minuscule. Le VWAP est alors collé au prix, et chaque transaction le déplace visiblement. Il ne dit rien, parce qu'une moyenne sur trois minutes d'échanges n'est pas une moyenne. Le réflexe utile est simple : considérer que la ligne ne devient une référence qu'une fois qu'une part significative du volume de la séance est passée, ce qui, sur l'ES, exclut en pratique le tout début de séance.
Une manière de le vérifier sans théoriser : regarder de combien la ligne s'est déplacée sur les cinq dernières minutes. Si elle bouge autant que le prix, elle suit le prix, elle ne le référence pas.
Lire la distance, pas le croisement
Le VWAP répond à une question précise, et à une seule : le prix actuel est-il au-dessus ou au-dessous du prix moyen payé depuis l'ouverture, et de combien. Un prix nettement au-dessus signifie que l'acheteur du moment paie plus cher que la moyenne des acheteurs de la séance. Ce n'est ni bon ni mauvais en soi : c'est une information de contexte sur son propre prix d'entrée.
Ce que le VWAP ne dit pas, c'est quoi faire. Un croisement de la ligne n'est pas un signal, et il n'a jamais été conçu pour en être un. Traité comme un signal d'entrée, il produit exactement ce qu'on attend d'un croisement de moyenne sur un marché qui oscille : une série d'allers-retours.
Les bandes : comprendre qu'elles ne sont pas comparables entre elles
Les bandes sont le VWAP augmenté et diminué d'un multiple de l'écart type des prix pondéré par les volumes. Leur propriété la plus utile est aussi la plus ignorée : comme les cumuls repartent de zéro, les bandes partent collées sur la ligne à l'ouverture, puis s'évasent au fil de la séance.
Donc un contact de la bande supérieure à 9 h 40 et un contact de la même bande à 15 h 00 ne sont pas le même événement. Au début de séance, la bande est proche, et la toucher ne demande presque rien. En fin de séance, elle est loin, et la toucher suppose un mouvement franc. Une règle du type « je vends au contact de la bande haute » applique donc un critère qui se resserre ou se relâche tout seul selon l'heure, sans que celui qui l'applique s'en rende compte. Si une telle règle existe dans un plan, elle doit être bornée dans le temps.
Le cas où il ne sert à rien, et comment le voir avant
Il existe des séances de tendance, où le prix s'éloigne du VWAP dans la première heure et ne revient jamais le toucher. Elles ne sont pas rares. Celui qui attend un retour sur la ligne pour entrer passe la journée à regarder le marché partir sans lui, puis finit souvent par entrer au pire endroit, tard, quand le mouvement est mûr.
Le VWAP ne prévient pas de cette configuration, par construction : c'est une moyenne, elle suit. Le garde-fou n'est donc pas dans l'indicateur, il est dans la question qu'on se pose avant de s'en servir comme référence de retour à la moyenne :cette séance a-t-elle une direction ? Le contexte de la séance, les extrêmes de la veille, la présence ou l'absence de publication économique le disent mieux que la ligne. Lire une séance avant de l'outiller reste l'ordre des opérations, et c'est le sujet d'uneautre page.
Ce qu'on en note dans son journal
Un VWAP ne devient un outil personnel qu'une fois qu'on sait ce qu'il donne chez soi. Une seule colonne suffit pour commencer : la distance au VWAP au moment de l'entrée, en points. Au bout de quelques dizaines de trades, cette colonne répond à une question qu'aucun article ne peut trancher à votre place, celle de savoir si vos entrées se situent du côté cher ou du côté bon marché de la séance, et si cela change quelque chose à leur issue. C'est le genre de mesure queun journal tenu correctementrend possible et qu'une mémoire ne rend pas.
Points positifs et points négatifs
Ce qu'il a pour lui
- C'est une référence réelle, pas une convention de graphique. Le CME s'en sert pour calculer des prix de référence à conséquence comptable. Des acteurs sont évalués sur leur écart au VWAP, ce qui donne à la ligne une existence indépendante de qui la regarde.
- La pondération par les volumes est la bonne pondération pour répondre à la question « quel prix a réellement été payé ». Une moyenne simple donne le même poids à une bougie sans échanges qu'à une bougie de forte activité, ce qui est faux pour cet usage.
- Il est non paramétrique. Il n'y a pas de période à choisir, donc pas d'optimisation possible, donc pas de réglage à sur-ajuster sur le passé. C'est rare parmi les indicateurs et c'est un avantage sous-estimé.
Ce qu'on lui reproche à raison
- Il ne sait rien d'hier. La remise à zéro efface tout. Un VWAP ne peut donc pas servir de référence multi-séances, et l'utiliser comme tel est une erreur de nature, pas de réglage. Pour ancrer une référence sur un événement précis plutôt que sur l'ouverture, il existe une variante ancrée, qui démarre le cumul où on le lui demande.
- Il est retardataire par construction. Une moyenne cumulée ne peut que suivre. Elle ne signale ni un retournement, ni une accélération.
- Il dépend de la qualité de la série de volumes. Sur les futures, pendant la semaine de report d'échéance, le volume se répartit sur deux contrats. Un VWAP calculé sur un contrat qui n'est plus le plus liquide est un VWAP faux, et rien à l'écran ne le signale. C'est un point à vérifier à la main, quatre fois par an.
- Ce n'est pas un signal, et sa popularité ne le rend pas plus fiable.Beaucoup de monde regarde la même ligne, ce qui est parfois avancé comme un argument en sa faveur. C'est un argument neutre : que beaucoup d'intervenants voient un niveau ne dit rien de ce qu'ils y feront.
- Nous ne publions aucune statistique de performance du VWAP, parce que nous n'en avons mesuré aucune. Les articles qui annoncent un taux de réussite pour un « rebond sur VWAP » ne précisent presque jamais sur quel instrument, quelle définition de séance, quelle période, ni comment la sortie était définie. Sans ces quatre éléments, le chiffre ne veut rien dire.
En un paragraphe
Le VWAP est un bon instrument de mesure et un mauvais générateur de signaux. Il répond avec précision à la question du prix moyen payé depuis l'ouverture, ce qui sert à situer sa propre entrée, et il ne répond à aucune autre. Réglé sur la mauvaise séance, lu dans les premières minutes ou utilisé comme déclencheur, il devient une ligne décorative. Réglé une fois, ignoré au début de séance et noté dans un journal, il devient une des rares références objectives d'une séance intraday.
Pour aller plus loin
- Le volume, la donnée dont le VWAP est la moyenne pondérée, et dont il hérite tous les défauts, report d'échéance compris.
- L'ATR, l'autre indicateur de cette rubrique qui mesure au lieu de signaler.
- Les bandes de Bollinger, autre enveloppe construite autour d'une moyenne.
- Le contrat future, pour les notions de contrat, d'échéance et de report que la section sur les volumes suppose connues.
- Tenir un journal de trading, pour mesurer chez soi ce qu'aucun article ne peut affirmer.
Sources
- CME Group, Fixing Price : méthodologie des prix de référence, calculés comme VWAP sur une fenêtre définie ; pour les indices actions, VWAP du contrat de première échéance sur les trente secondes précédant 16 h 00 heure de New York, utilisé pour l'exercice et l'assignation d'options.cmegroup.com
- TradingView, documentation de l'indicateur VWAP : formulecumul(prix typique × volume) / cumul(volume), prix typique valant par défaut la moyenne du haut, du bas et de la clôture, et réglage d'ancrage qui détermine la fréquence de remise à zéro du cumul, la séance étant la valeur par défaut.tradingview.com
Le trading comporte un risque de perte en capital. Ce contenu est pédagogique et ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Trader 360 n'est pas un service de signaux et ne promet aucun résultat.Une question sur cet article ?