
Les indicateurs
Les moyennes mobiles : simple contre exponentielle
C'est l'indicateur le plus étudié de tous, et son histoire empirique est la plus instructive de la rubrique : un résultat solide, puis une correction de méthode qui change ce qu'on peut en conclure.
Publié le
Qu'est-ce qu'une moyenne mobile
Une moyenne mobile est la moyenne des prix des n dernières périodes, recalculée à chaque nouvelle bougie. Sa fonction est de lisser : elle retire une partie des variations de court terme pour laisser apparaître la tendance de fond.
Ce lissage a un prix, et il est structurel. Une moyenne ne peut que suivre, puisqu'elle est calculée sur du passé. Plus elle lisse, plus elle retarde. Ce n'est pas un défaut à corriger par un meilleur réglage, c'est la contrepartie de ce qu'on lui demande.
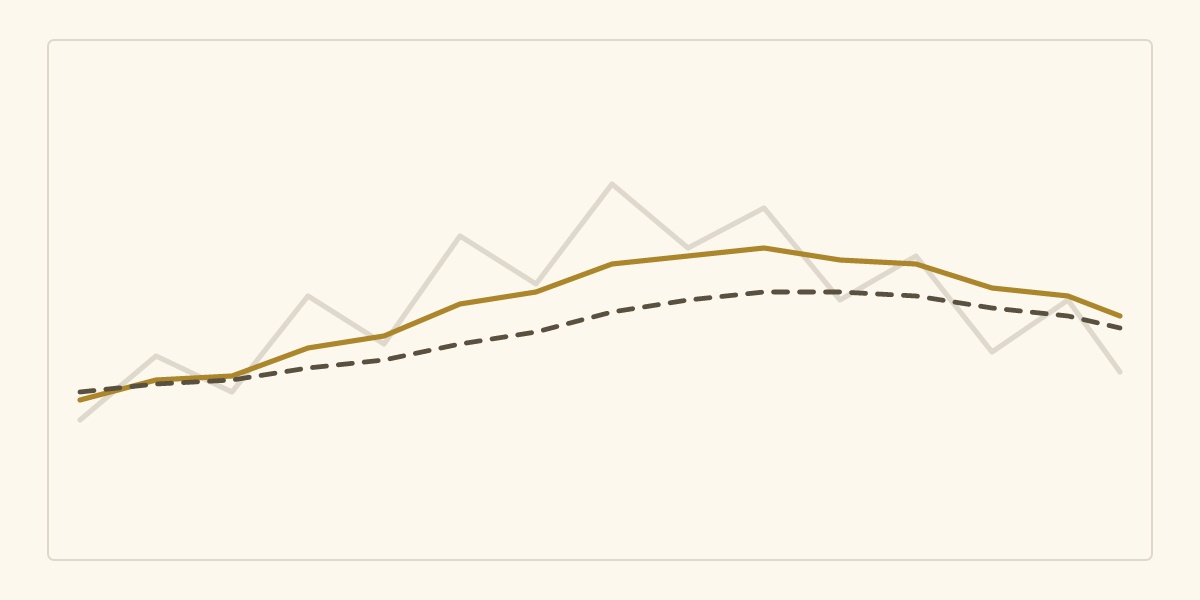
Simple ou exponentielle
La moyenne simple donne le même poids à chacune des npériodes. Le prix d'il y a cinquante bougies pèse autant que celui de la dernière, et il disparaît brutalement du calcul quand il sort de la fenêtre.
La moyenne exponentielle donne un poids décroissant aux prix anciens, sans jamais les faire disparaître tout à fait. Elle réagit donc plus vite aux variations récentes.
Une conséquence peu connue de cette différence mérite d'être notée : la moyenne simple bouge quand un prix sort de sa fenêtre, même si rien ne se passe aujourd'hui. Une moyenne à cinquante périodes peut donc changer de pente à cause de ce qui s'est passé il y a cinquante bougies. La moyenne exponentielle n'a pas cet effet de sortie de fenêtre, et c'est un argument technique en sa faveur qu'on lit rarement.
Comment on l'applique
Décider d'abord à quoi elle sert
Trois usages très différents portent le même nom, et mélanger les trois est la source principale de confusion.
- Comme filtre de contexte. Une moyenne longue sert à décider si l'on ne prend que des positions dans un sens. Elle ne déclenche rien, elle autorise ou interdit. C'est son usage le plus défendable.
- Comme zone de référence. On surveille le comportement du prix quand il revient sur la moyenne. Elle sert de repère, pas de signal.
- Comme déclencheur, par croisement. L'usage le plus répandu et le plus fragile, pour une raison mécanique détaillée plus bas.
Le choix de la période, et pourquoi il compte moins qu'on ne croit
La question « 20 ou 50 » occupe beaucoup de discussions et mérite d'être posée autrement. Une période courte suit de près et produit beaucoup de faux signaux ; une période longue en produit peu et arrive tard. Il n'existe pas de valeur optimale, il existe un arbitrage entre ces deux coûts, et le bon point dépend de la fréquence à laquelle vous acceptez de vous tromper.
La règle pratique qui reste après cet arbitrage : choisissez une période et n'en changez plus. Changer de période après une série de pertes garantit que vous optimisez sur le passé récent, ce qui est exactement le défaut que la section suivante décrit. Une moyenne à 50 tenue un an vaut mieux que la meilleure période retrouvée chaque mois.
Le croisement, et pourquoi il déçoit
Un croisement de deux moyennes est un signal en retard par construction : il se produit après que le mouvement a commencé, puisque les deux courbes devaient d'abord bouger. Dans une tendance franche, ce retard est acceptable. Dans un marché sans direction, le prix traverse la moyenne sans cesse, et la règle produit une série d'allers-retours perdants.
Le problème n'est donc pas le croisement, c'est qu'il est appliqué indistinctement aux deux régimes. Le garde-fou utile n'est pas dans l'indicateur mais avant lui : savoir si la séance a une direction. C'est ce que traitel'article sur la lecture d'une séance, et aucune moyenne ne répondra à sa place.
Ce qu'on en note dans son journal
Deux colonnes, pas davantage : la position du prix par rapport à votre moyenne longue au moment de l'entrée, au-dessus ou en dessous, et le sens du trade. Croisez les deux après quelques dizaines de trades. Si vos trades pris à contre-sens de la moyenne longue produisent un résultat moyen nettement inférieur, vous venez de vous donner une règle de filtre fondée sur vos chiffres et non sur une convention.
Points positifs et points négatifs
Ce qu'elles ont pour elles
- Elles sont transparentes. Le calcul est une moyenne, il n'y a rien à interpréter dans sa construction, et deux plateformes donnent la même valeur.
- Elles sont l'objet de la littérature empirique la plus fournie de toute l'analyse technique, ce qui permet, contrairement à la plupart des indicateurs, de dire quelque chose d'étayé sur leur compte.
- En filtre, elles imposent une discipline utile. Interdire les positions à contre-sens d'une moyenne longue réduit mécaniquement le nombre de trades, ce qui agit sur lesurtrading.
L'histoire empirique, et ce qu'elle apprend
Cet enchaînement en trois temps vaut pour toute la rubrique, et c'est ici qu'il est raconté une fois.
1992, le résultat. William Brock, Josef Lakonishok et Blake LeBaron testent deux des règles les plus simples et les plus répandues, la moyenne mobile et la sortie de zone, sur l'indice Dow Jones de 1897 à 1986, en étendant l'analyse statistique classique par des techniques de rééchantillonnage. Leurs résultats apportent un soutien marqué aux stratégies techniques : les signaux d'achat produisent systématiquement des rendements supérieurs aux signaux de vente, les rendements suivant les achats sont moins volatils que ceux suivant les ventes, et les rendements suivant les signaux de vente sont négatifs. Ces résultats ne sont compatibles avec aucun des quatre modèles de référence testés.
1999, la correction de méthode. Ryan Sullivan, Allan Timmermann et Halbert White reprennent cette étude avec une question différente : combien de règles a-t-il fallu essayer avant de trouver celles-là ? Si l'on teste assez de règles sur les mêmes données, certaines paraîtront excellentes par le seul effet du hasard. Ils appliquent une méthode de rééchantillonnage conçue pour quantifier ce biais de sélection, élargissent l'univers de vingt-six règles de l'étude de 1992, et appliquent l'ensemble à cent ans de données quotidiennes du Dow Jones. C'est, écrivent-ils, le premier test complet de performance portant sur l'ensemble des règles examinées.
2007, l'état des lieux. Cheol-Ho Park et Scott Irwin recensent la littérature. Sur quatre-vingt-quinze études modernes, cinquante-six concluent positivement sur les stratégies techniques, vingt négativement, et dix-neuf de manière mitigée. Leur conclusion mérite d'être citée précisément : les stratégies techniques dégagent des profits économiques de manière constante sur une variété de marchés spéculatifs au moins jusqu'au début des années 1990 ; mais la plupart des travaux empiriques souffrent de problèmes de méthode, notamment la sélection des règles après coup, le biais de sélection des données, et les difficultés d'estimation du risque et des coûts de transaction. Ils appellent à corriger ces défauts pour pouvoir conclure.
Ce qu'il faut en retenir, sans forcer dans un sens ni dans l'autre
Ni « l'analyse technique marche », ni « l'analyse technique ne marche pas ». Trois choses plus précises, et elles sont utiles :
- Des régularités ont bien été documentées, sur de longues périodes et par des chercheurs qui ne cherchaient pas à vendre une méthode.
- La date compte. La conclusion favorable est explicitement bornée au début des années 1990. Rien n'autorise à la projeter sur les marchés électroniques d'aujourd'hui.
- Le défaut de méthode le plus répandu est celui que vous reproduisez.Sélectionner une règle après avoir vu ses résultats est exactement ce que fait un trader qui change de période après une série de pertes. La leçon la plus directement applicable de cette littérature n'est pas un réglage, c'est une interdiction.
Ce qu'on leur reproche à raison
- Elles retardent, toujours. Aucun réglage ne supprime ce retard, il le déplace.
- Elles se comportent très mal sans tendance, et c'est le régime le plus fréquent.
- Elles invitent à l'optimisation. Le paramètre de période est une tentation permanente, et c'est le mécanisme même du biais décrit plus haut.
- Nous ne publions aucune statistique de notre journal sur les règles de moyenne mobile.
En un paragraphe
Une moyenne mobile est un bon filtre de contexte, un repère acceptable, et un déclencheur médiocre. Le choix entre simple et exponentielle compte moins que la décision de ne plus changer de période. Et l'histoire empirique de cet indicateur enseigne davantage par sa méthode que par ses résultats : la principale menace sur une règle technique n'est pas qu'elle soit mauvaise, c'est qu'on l'ait choisie après avoir vu comment elle se comportait.
Pour aller plus loin
- Le MACD, qui n'est rien d'autre que deux moyennes exponentielles.
- Les bandes de Bollinger, une moyenne entourée d'une enveloppe.
- Le volume, la seule donnée du graphique qui ne soit pas dérivée.
- Le VWAP, moyenne d'un autre genre, pondérée et remise à zéro.
- L'ATR, qui mesure au lieu de signaler.
Sources
- Brock W., Lakonishok J., LeBaron B., « Simple Technical Trading Rules and the Stochastic Properties of Stock Returns », The Journal of Finance, 1992, vol. 47, nº 5, p. 1731-1764. Tests de la moyenne mobile et de la sortie de zone sur le Dow Jones de 1897 à 1986, étendus par rééchantillonnage. Soutien marqué aux stratégies testées, incompatible avec quatre modèles de référence : marche aléatoire, AR(1), GARCH-M et GARCH exponentiel.doi.org
- Sullivan R., Timmermann A., White H., « Data-Snooping, Technical Trading Rule Performance, and the Bootstrap », The Journal of Finance, 1999, vol. 54, nº 5, p. 1647-1691. Application de la méthode de rééchantillonnage diteReality Check pour quantifier et corriger le biais de sélection des données, sur l'univers élargi des vingt-six règles de Brock et al. et cent ans de données quotidiennes du Dow Jones. ⚠️ Le résumé publié par l'éditeur s'arrête avant les résultats : cet article est cité ici pour sa méthode, et aucune conclusion ne lui est attribuée au-delà.doi.org
- Park C.-H., Irwin S. H., « What Do We Know About the Profitability of Technical Analysis? », Journal of Economic Surveys, 2007, vol. 21, nº 4, p. 786-826. Sur 95 études modernes, 56 positives, 20 négatives, 19 mitigées. Les stratégies techniques dégagent des profits économiques de manière constante sur divers marchés spéculatifs au moins jusqu'au début des années 1990, mais la plupart des travaux souffrent de défauts de méthode : sélection des données, choix des règles après coup, difficultés d'estimation du risque et des coûts de transaction.doi.org
Le trading comporte un risque de perte en capital. Ce contenu est pédagogique et ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Trader 360 n'est pas un service de signaux et ne promet aucun résultat.Une question sur cet article ?