
Le marché
Le chandelier japonais : la représentation, et les figures
La représentation est excellente et n'a rien à se reprocher. Les figures qu'on lui fait porter sont une autre affaire, et elles ont été mesurées.
Publié le
Qu'est-ce qu'un chandelier japonais
Une bougie résume quatre prix pour une période donnée : le premier échangé, le plus haut, le plus bas, et le dernier. Le corps relie l'ouverture à la clôture, les mèches prolongent jusqu'aux extrêmes atteints. La couleur indique seulement si la clôture est au-dessus ou en dessous de l'ouverture.
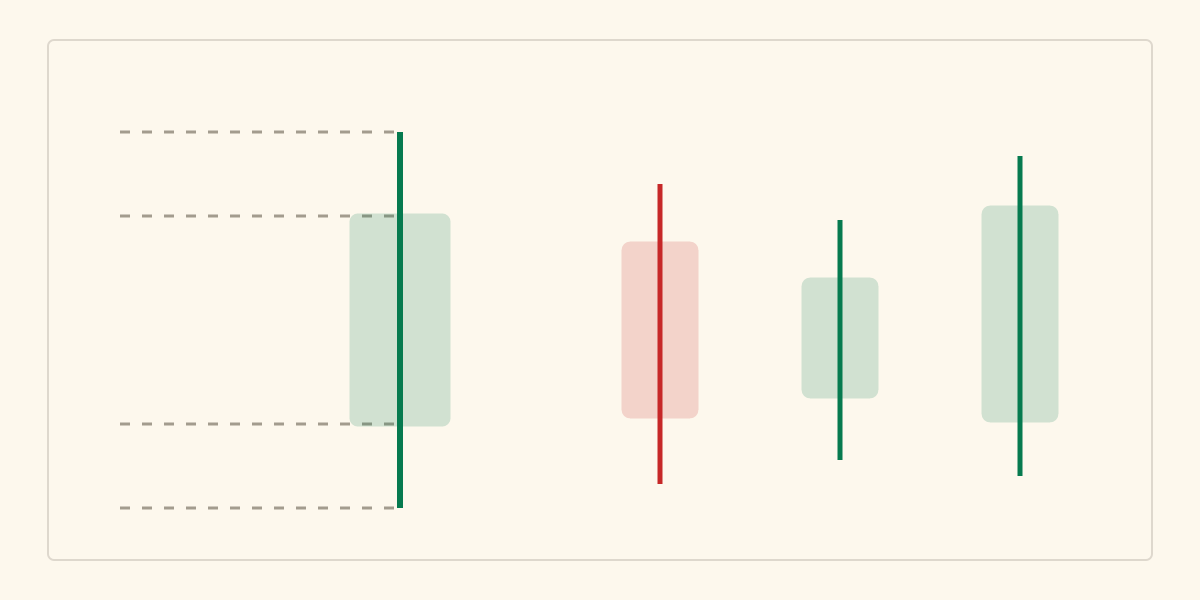
La seule lecture qui ne s'appuie sur rien d'autre que la géométrie
Sans invoquer la moindre figure, la forme d'une bougie dit deux choses factuelles.
Un grand corps indique que l'écart entre l'ouverture et la clôture est important : la période s'est achevée loin de son point de départ.Un petit corps indique l'inverse, une période qui finit près de son début, quelle qu'ait été son agitation entre-temps.
Une longue mèche indique que le prix est allé dans une direction sans y rester à la fin de la période. C'est tout. Elle ne dit ni qui a vendu, ni pourquoi, ni ce qui vient ensuite : ce sont des ajouts d'interprétation, pas des lectures du dessin.
Le point que presque personne ne mentionne : le découpage
Une bougie n'existe pas dans le marché. Elle est produite par un découpage du temps que votre plateforme applique, et elle dépend donc de deux réglages.
L'unité de temps. Évidente, et pourtant constamment oubliée lorsqu'on discute d'une figure sans préciser l'échelle.
L'heure d'origine du découpage. Celle-là est presque jamais mentionnée, et elle est décisive sur les futures. Le contrat cote du dimanche 18 h au vendredi 17 h, heure de New York, et il n'existe donc pas de « début de journée » évident. Selon que votre plateforme ouvre la journée à l'ouverture du contrat, à l'ouverture des actions américaines, ou à minuit dans votre fuseau, les bougies journalières couvrent des périodes différentes, et les figures qu'elles forment ne sont pas les mêmes.
Autrement dit, deux traders regardant le même contrat au même moment peuvent voir des figures différentes sans qu'aucun n'ait tort. Ce n'est pas un détail de réglage : c'est une limite de nature de l'objet. Les horaires du contrat sont détaillés dansl'article sur les sessions.
Comment on l'applique
Ce qu'une étude dit des figures
La représentation ne se discute pas. Les figures, si, et elles ont été testées.
Marshall, Young et Rose ont évalué des stratégies fondées sur les figures en chandeliers, sur les actions composant le Dow Jones Industrial Average entre 1992 et 2002, à l'aide d'une méthode de rééchantillonnage permettant de générer des séries aléatoires d'ouvertures, de plus hauts, de plus bas et de clôtures. Leur conclusion est que ces stratégies n'apportent pas de valeur sur ces titres.
Deux précautions sur cette conclusion, qui ne la vident pas mais la cadrent. Elle porte sur des actions américaines de grande capitalisation, pas sur un contrat à terme sur indice, et sur une période qui s'achève en 2002. Nous n'en tirons donc pas que les figures sont sans valeur partout ; nous en tirons que l'affirmation inverse n'a jamais été démontrée, et que la charge de la preuve pèse sur qui l'avance.
Ce résultat s'inscrit dans un constat plus large, celui de la revue de Park et Irwin, citée dans l'article sur les moyennes mobiles : sur 95 études modernes, une majorité conclut positivement sur les règles techniques, mais les auteurs relèvent que la plupart souffrent de défauts de méthode, à commencer par la sélection des règles après coup.
Pourquoi les figures paraissent si convaincantes
Deux mécanismes suffisent à l'expliquer, et aucun ne suppose que les figures fonctionnent.
D'abord, elles sont nombreuses et souples. Une trentaine de figures nommées, chacune avec des variantes tolérées, garantit qu'une figure se trouve à peu près partout sur un graphique. Ensuite, on les repère après coup. Sur un historique, l'œil va vers la figure qui a précédé un mouvement et ignore les dizaines d'occurrences identiques suivies de rien. C'est exactement le biais décrit pourl'order block, appliqué à une autre notion.
Ce qu'on en note dans son journal
Une colonne, et une seule question honnête : la figure a-t-elle été identifiéeavant l'entrée, et laquelle ? Comptez ensuite les occurrences sans trade, celles où vous avez vu la figure et rien n'a suivi. C'est ce dénombrement qui manque à toutes les démonstrations sur historique, etle journal est le seul endroit où il peut exister.
Points positifs et points négatifs
Ce que la représentation a pour elle
- Elle est dense et honnête. Quatre prix par période, sans calcul, sans lissage, sans paramètre. C'est une donnée, pas un indicateur.
- Elle est lisible d'un coup d'œil. La proportion entre corps et mèches se perçoit sans effort, ce qu'une courbe de clôtures ne permet pas.
- Elle est universelle. Toutes les plateformes la produisent de la même manière, ce qui rend les discussions possibles.
- Elle n'a rien à se reprocher : les critiques qui suivent visent les figures, jamais le dessin.
Ce qu'on reproche aux figures, à raison
- La meilleure étude disponible ne leur trouve pas de valeur sur les actions du Dow Jones entre 1992 et 2002.
- Elles dépendent du découpage, unité de temps et heure d'origine comprises, ce qui rend la même figure présente pour l'un et absente pour l'autre.
- Elles sont trop nombreuses et trop tolérantes pour ne pas apparaître quelque part, tout le temps.
- Elles se repèrent après coup, ce qui garantit des démonstrations historiques flatteuses et sans valeur probante.
- L'origine historique racontée partout n'est pas documentée.L'attribution de l'invention à un négociant japonais du XVIIIe siècle est répétée de source secondaire en source secondaire ; nous n'avons pas trouvé de source primaire accessible et nous ne la reprenons donc pas.
- Nous ne publions aucune statistique. Nous n'avons mesuré aucun taux de réussite de figure et n'en avançons aucun.
En un paragraphe
La bougie est une excellente représentation : quatre prix, aucun calcul, aucune hypothèse. Ce qu'elle montre sans interprétation, c'est l'écart entre ouverture et clôture, et les excursions non conservées. Les figures nommées, elles, sont des règles de décision, et la meilleure étude disponible ne leur trouve pas de valeur sur les actions testées. À quoi s'ajoute une limite propre aux futures : le découpage n'ayant pas de début naturel, deux personnes peuvent voir des figures différentes sur le même marché au même instant.
Pour aller plus loin
- Les sessions, qui expliquent l'absence de début de journée naturel.
- Tendance et range, une lecture de forme moins fragile.
- Support et résistance, pour ce que les mèches signalent parfois.
- Les moyennes mobiles, pour la revue générale sur les règles techniques.
- Le volume, la donnée qui contextualise une bougie.
Sources
- Marshall B. R., Young M. R., Rose L. C., « Candlestick technical trading strategies: Can they create value for investors? », Journal of Banking & Finance, 2006, vol. 30, nº 8, p. 2303-2323. À l'aide d'une extension de la méthode de rééchantillonnage permettant de générer des ouvertures, plus hauts, plus bas et clôtures aléatoires, les auteurs concluent que les stratégies fondées sur les figures en chandeliers n'apportent pas de valeur sur les actions du Dow Jones Industrial Average, sur la période 1992-2002. ⚠️ Texte intégral non consulté : la version déposée en archive ouverte n'a pas pu être extraite et la notice de l'éditeur est payante. Seuls les éléments figurant au résumé de l'éditeur sont repris, et aucun chiffre de performance n'en est tiré.doi.org
- Park C.-H., Irwin S. H., « What Do We Know About the Profitability of Technical Analysis? », Journal of Economic Surveys, 2007, vol. 21, nº 4, p. 786-826. Sur 95 études modernes recensées, 56 concluent positivement, 20 négativement et 19 de manière mitigée ; les auteurs relèvent des problèmes de méthode récurrents, notamment la sélection des règles après coup.doi.org
Le trading comporte un risque de perte en capital. Ce contenu est pédagogique et ne constitue ni un conseil en investissement, ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Trader 360 n'est pas un service de signaux et ne promet aucun résultat.Une question sur cet article ?